-
Redevables de la TVA
-
Gestion intéressée d’une association en cas de communauté d’intérêts avec une société
Une association ayant des intérêts commerciaux communs avec une SARL ne peut être considérée comme ayant une gestion désintéressée. Elle doit dès lors être soumise à la TVA.
-
RGPD : les conditions pour obtenir une réparation en cas de violation de la protection des données personnelles du salarié
Si l’employeur obtient des éléments de preuve à l’encontre d’un salarié pour justifier son licenciement qui ont nécessité un traitement des données personnelles du salarié, collectées auprès d’un tiers sans son consentement, cette seule violation du RGPD suffit-elle pour obtenir une réparation ?
Le terrain d’assise d’une ferme solaire constitue un terrain non cultivé même s’il sert au pâturage
Le terrain d’implantation d’une centrale photovoltaïque sur lequel l’exploitant fait pâturer des ovins est imposable à la taxe foncière sur les propriétés bâties dès lors que le pâturage n’est qu’une activité accessoire à l’activité industrielle.
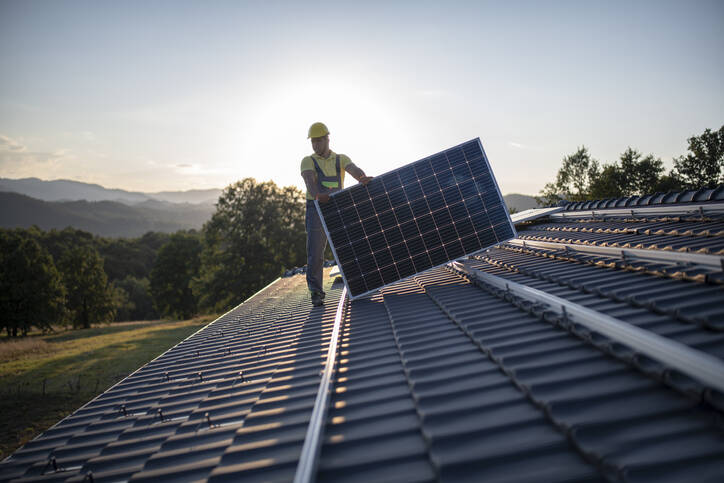
Les terrains non cultivés employés à un usage commercial ou industriel sont passibles de la taxe foncière sur les propriétés bâties (CGI art. 1381, 5o).
Le Conseil d’État clarifie la notion de terrains non cultivés, en précisant que doivent être regardés comme tels, au sens et pour l’application de ces dispositions, les terrains dont la culture constitue une activité accessoire.
Il confirme ainsi la solution du tribunal administratif qui a jugé que des terrains sur lesquels est exploitée une centrale photovoltaïque (« ferme solaire ») qui ont été ensemencés, en vue seulement de faire pâturer des ovins pour assurer leur entretien dans le cadre d’une convention conclue avec un exploitant agricole rémunéré à cette fin, doivent être considérés comme des terrains non cultivés employés à un usage industriel et assujettis à la taxe foncière sur les propriétés bâties.
À noter : Le Conseil d’État a également rendu, le même jour, une décision en matière de CFE pour la même entreprise et pour les mêmes terrains (CE 19-7-2024 no 476118), annulant l’arrêt d’appel qui avait adopté une position contraire (CAA Nantes 26-5-2023 n° 22NT01252).
CE 19-7-2024 n° 474526
© Lefebvre Dalloz