-
Arrêts de travail liés à une affection de longue durée non exonérante : réduction de la durée maximale d’indemnisation à un an
Un décret du 16-9-2026 réduit la durée maximale dérogatoire d'indemnisation pour les arrêts de travail dérogatoires liés à une affection de longue durée non exonérante et sanctionne les abus des assurés en vue d'obtenir des prescriptions d'arrêt de travail injustifié.
-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
Taxe foncière sur les propriétés bâties : dépendance indispensable et immédiate - exploitation d’une station de lavage
La surface permettant aux clients d’une station de lavage d’accéder avec leur véhicule aux postes de lavage doit être regardée comme une dépendance indispensable et immédiate de l’exploitation et prise en compte dans le calcul de la taxe foncière sur les propriétés bâties.
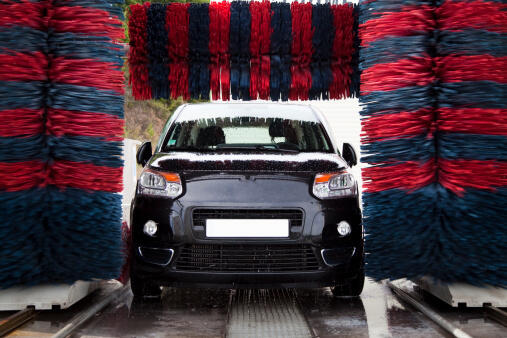
La taxe foncière est établie annuellement sur les propriétés bâties situées en France, à l’exception de celles qui en sont expressément exonérées (CGI art. 1380). Sont également soumis à la taxe les sols des bâtiments de toute nature et les terrains formant une dépendance indispensable et immédiate de ces constructions à l’exception des terrains occupés par les serres affectées à une exploitation agricole, ainsi que les terrains non cultivés occupés à un usage commercial ou industriel (CGI art. 1381). Lorsque l’une des parties d’un local a une valeur d’utilisation réduite par rapport à l’affectation principale du local, la superficie de cette partie est réduite par application d’un coefficient fixé à 0,5 lorsque cette partie est couverte et à 0,2 dans le cas contraire (CGI ann. III art. 324 Z).
En l’espèce, une société qui exploitait une station de lavage de véhicules demandait la réduction de la cotisation de la taxe foncière sur les propriétés bâties à laquelle elle avait été assujettie au titre de l’année 2017. Les locaux de la société ont été classés dans la catégorie 6 « stations-service, stations de lavage et assimilables » du sous-groupe I « magasins et lieux de vente » (CGI art. 1498 ; CGI ann. II art. 310 Q). La société remettait précisément en cause le fait que le plan bitumé de 715 m² qui permet aux clients de la société d’accéder aux postes de lavage avec leur véhicule soit prise en compte dans le calcul de la taxe foncière sur les propriétés bâties.
Or, pour le Conseil d’État, cette surface constitue un élément directement nécessaire à l’exploitation de la station de lavage et doit être regardée comme une dépendance indispensable et immédiate. Elle doit dès lors être prise en compte dans l’évaluation de la valeur locative de cet immeuble et dans le calcul de la taxe foncière sur les propriétés bâties. Par suite, la société ne peut soutenir que l’administration fiscale lui aurait appliqué à tort pour le calcul de la surface imposable le coefficient de pondération de 0,2 qui est, en outre, le plus favorable (CGI ann. III art. 324 Z). Elle n’est donc pas fondée à demander une réduction de la taxe foncière dont elle est redevable.
À noter. Cette décision permet de rappeler ce que recouvre le terme « sol » (CGI art. 1381, 4°) qui, pris dans un sens plus large, englobe les surfaces non couvertes mais formant une dépendance indispensable et immédiate de la construction. Ainsi, les dépendances indispensables et immédiates s’entendent des cours, passages, petits jardins et autres emplacements de faible étendue servant d'accès aux bâtiments et faisant partie intégrante de ces derniers. Elles entrent dans l'estimation du revenu servant de base à la taxe foncière sur les propriétés bâties afférente aux constructions (BOI-IF-TFB-10-10-40 n° 10).
CE 28-9-2022 n° 440760
© Lefebvre Dalloz